Что скрывается за быстрым ростом продаж европейских автомобилей
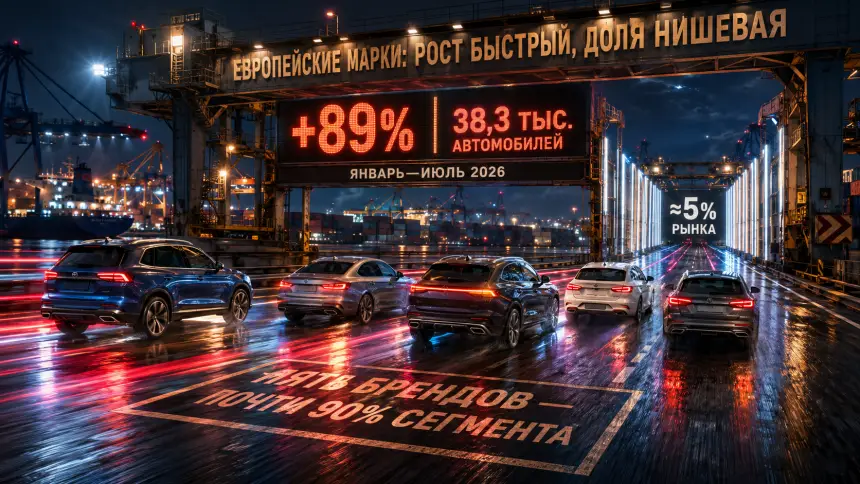
Продажи новых автомобилей европейских брендов в России за январь–июль 2026 года выросли на 89%. За семь месяцев покупателям передали 38,3 тыс. машин, но даже после такого ускорения сегмент занимает около 5% рынка новых легковых автомобилей.
Эти две цифры описывают одно и то же явление с разных сторон. Прирост показывает скорость восстановления относительно прошлого года. Доля рынка — реальный масштаб. Поэтому говорить о полном возвращении европейских марок пока рано: продажи растут быстро, но остаются нишевыми.
Лидером среди европейских марок стала BMW с результатом 8 779 автомобилей и ростом на 32%. Volkswagen почти сравнялся с ней: 8 733 машины и плюс 258%. Audi заняла третье место — 7 135 автомобилей, что на 438% больше результата января–июля 2025 года.
Mercedes-Benz реализовал 6 059 автомобилей, прибавив 55%, а Skoda — 3 416 машин с ростом на 63%. На эту пятёрку пришлось почти 90% продаж европейского сегмента.
Разница в динамике показывает, почему один процент нельзя использовать как оценку положения марки. Audi выросла на 438%, но её абсолютный результат остался ниже показателей BMW и Volkswagen. BMW прибавила заметно меньше в процентах, однако сохранила первое место. Чем ниже исходная база, тем внушительнее может выглядеть относительный прирост.
В редакционном материале «Фонтанки» рост связывается с адаптацией альтернативных каналов поставок. Одним из основных источников автомобилей стал Китай. Участники российского автобизнеса, опрошенные изданием, называют среди факторов курс рубля к юаню, скидки на китайском рынке и параметры утилизационного сбора.
Это объяснение относится к оценкам названных участников рынка, а не к отдельной статистической модели, которая распределяет вклад каждого фактора. По имеющемуся брифу нельзя определить, какую долю роста обеспечили валютный курс, скидки, логистика или изменение ассортимента. Доступные данные подтверждают результат продаж, но не позволяют разложить его на точные причины.
До изменения каналов поставок европейская машина обычно проходила через представительство производителя и официальную дилерскую сеть. Нынешний рост сформирован в другом контексте. Автомобили поступают по альтернативным маршрутам, а Китай стал одним из ключевых звеньев этой системы.
Поэтому статистику 2026 года нельзя напрямую трактовать как восстановление прежнего присутствия брендов. Регистрация автомобиля показывает факт выхода машины на российский рынок. Она не подтверждает возобновление официальных поставок, восстановление заводской гарантии или возвращение прежней сервисной схемы.
Из брифа также нельзя вывести среднюю цену владения, сроки доставки запчастей или единые гарантийные условия. Для таких выводов нужны данные по конкретной модели, модификации, продавцу и договору. Эти параметры в исходной статистике не заданы, поэтому материал ограничивается устройством рынка и не даёт рекомендации по покупке.
Практическое значение нынешней динамики в другом: российский рынок научился поддерживать заметный объём продаж европейских марок без прежних каналов дистрибуции. Для BMW и Volkswagen этот объём уже измеряется почти девятью тысячами машин за семь месяцев. Но в масштабе всего рынка «европейцы» остаются небольшим сегментом, сосредоточенным вокруг пяти брендов.
Следующая проверка понадобится после выхода данных за более длинный период. Если абсолютные продажи и доля продолжат расти одновременно, можно будет говорить об устойчивом расширении сегмента. Пока статистика фиксирует быстрое восстановление с низкой базы, а не возврат к прежней структуре рынка.
Эти две цифры описывают одно и то же явление с разных сторон. Прирост показывает скорость восстановления относительно прошлого года. Доля рынка — реальный масштаб. Поэтому говорить о полном возвращении европейских марок пока рано: продажи растут быстро, но остаются нишевыми.
Пять брендов собрали почти весь объём
Лидером среди европейских марок стала BMW с результатом 8 779 автомобилей и ростом на 32%. Volkswagen почти сравнялся с ней: 8 733 машины и плюс 258%. Audi заняла третье место — 7 135 автомобилей, что на 438% больше результата января–июля 2025 года.
Mercedes-Benz реализовал 6 059 автомобилей, прибавив 55%, а Skoda — 3 416 машин с ростом на 63%. На эту пятёрку пришлось почти 90% продаж европейского сегмента.
Разница в динамике показывает, почему один процент нельзя использовать как оценку положения марки. Audi выросла на 438%, но её абсолютный результат остался ниже показателей BMW и Volkswagen. BMW прибавила заметно меньше в процентах, однако сохранила первое место. Чем ниже исходная база, тем внушительнее может выглядеть относительный прирост.
В редакционном материале «Фонтанки» рост связывается с адаптацией альтернативных каналов поставок. Одним из основных источников автомобилей стал Китай. Участники российского автобизнеса, опрошенные изданием, называют среди факторов курс рубля к юаню, скидки на китайском рынке и параметры утилизационного сбора.
Это объяснение относится к оценкам названных участников рынка, а не к отдельной статистической модели, которая распределяет вклад каждого фактора. По имеющемуся брифу нельзя определить, какую долю роста обеспечили валютный курс, скидки, логистика или изменение ассортимента. Доступные данные подтверждают результат продаж, но не позволяют разложить его на точные причины.
Рост продаж не означает возвращения прежней системы
До изменения каналов поставок европейская машина обычно проходила через представительство производителя и официальную дилерскую сеть. Нынешний рост сформирован в другом контексте. Автомобили поступают по альтернативным маршрутам, а Китай стал одним из ключевых звеньев этой системы.
Поэтому статистику 2026 года нельзя напрямую трактовать как восстановление прежнего присутствия брендов. Регистрация автомобиля показывает факт выхода машины на российский рынок. Она не подтверждает возобновление официальных поставок, восстановление заводской гарантии или возвращение прежней сервисной схемы.
Из брифа также нельзя вывести среднюю цену владения, сроки доставки запчастей или единые гарантийные условия. Для таких выводов нужны данные по конкретной модели, модификации, продавцу и договору. Эти параметры в исходной статистике не заданы, поэтому материал ограничивается устройством рынка и не даёт рекомендации по покупке.
Практическое значение нынешней динамики в другом: российский рынок научился поддерживать заметный объём продаж европейских марок без прежних каналов дистрибуции. Для BMW и Volkswagen этот объём уже измеряется почти девятью тысячами машин за семь месяцев. Но в масштабе всего рынка «европейцы» остаются небольшим сегментом, сосредоточенным вокруг пяти брендов.
Следующая проверка понадобится после выхода данных за более длинный период. Если абсолютные продажи и доля продолжат расти одновременно, можно будет говорить об устойчивом расширении сегмента. Пока статистика фиксирует быстрое восстановление с низкой базы, а не возврат к прежней структуре рынка.
Рекомендуем для вас
От пилотного кузова до аэродинамической трубы: как испытывают новые Lada
На первом открытом дне научно-технического центра АВТОВАЗа показали пилотный цех, безэховую камеру и аэродинамическую трубу. В центре внимания оказался...

От металла до кузова: как Sollers собирает компонентную цепочку в Ульяновске
Новый пресс и лазерная резка должны расширить локализацию кузовных деталей. Разбираемся, что означают заявленные параметры и почему ещё рано обещать дешёвые...
Бензин подорожал на 0,9% за неделю, власти готовят новые меры
Средняя цена по стране не показывает ситуацию на конкретной АЗС. Чтобы понять, что происходит, нужно отдельно смотреть цену литра в регионе, недельное...
Один рынок, разные скорости: что скрывается за ростом продаж автомобилей
Общая цифра рынка скрывает сразу несколько разнонаправленных процессов. Разбираем динамику отдельных сегментов, долю российской техники и причину, по которой...

Один фургон для людей и инструмента: где полезен Foton View 5+1
Foton View 5+1 рассчитан на перевозку бригады и оборудования в одном кузове. Но для оценки его реальной универсальности пока не хватает нескольких важных...