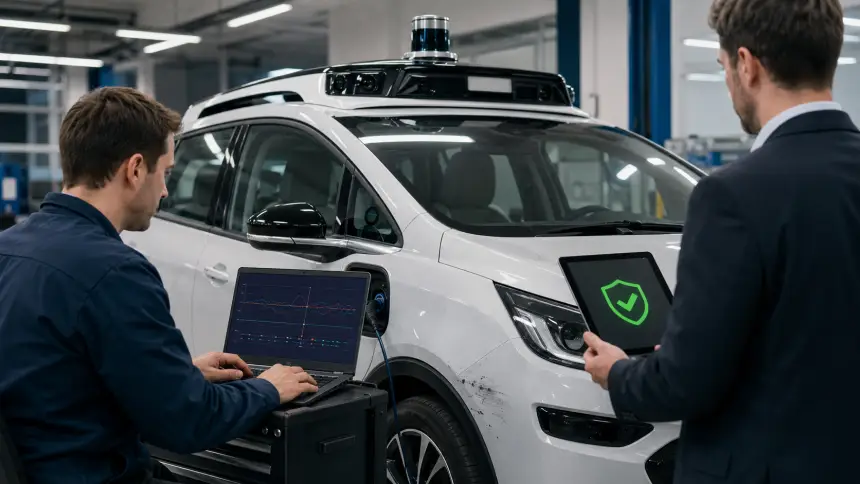
Кто возмещает ущерб при ДТП с беспилотником: предложена новая схема
Привычная логика автострахования строится вокруг водителя, владельца машины и страховщика. Высокоавтоматизированный транспорт добавляет к этой схеме программное обеспечение, датчики, связь, удалённого оператора и дорожную инфраструктуру. Если такая машина попадает в аварию, быстро определить окончательного носителя риска становится сложнее.
На форуме «Автострахование-2026» генеральный директор «Группы Мовиста» и председатель профильной комиссии Общественного совета при Минтрансе Алексей Зотов предложил разделить выплату и техническое расследование. По его модели первоначально ущерб возмещает владелец высокоавтоматизированного транспортного средства или его страховая компания. После этого данные регистратора и систем автомобиля используются для определения причины и окончательного распределения ответственности.
Это не принятый закон, не утверждённый страховой продукт и не официальная позиция Минтранса. Речь идёт об экспертном предложении, содержание которого передал «Автостат», а затем профильное издание iGrader. Поэтому обсуждать можно устройство самой модели и вопросы, которые она ставит, но нельзя утверждать, что российские ДТП с беспилотниками уже оформляются именно так.
В обычном ДТП спор о виновности тоже может занять время, однако круг основных участников понятен заранее. У беспилотного транспорта техническая причина способна находиться в разных частях системы. В опубликованном предложении перечислены сбой алгоритма, оборудования или связи, действия оператора и состояние инфраструктуры.
Если ждать окончательного ответа по каждому из этих направлений до выплаты, пострадавший оказывается зависим от сложного технического разбора. Предложенная схема пытается решить именно эту проблему: сначала предоставить понятный канал первичного возмещения, а затем разбираться между профессиональными участниками системы.
Но перенос первой выплаты на владельца или его страховщика не означает автоматического признания владельца окончательно виновным. Внутренняя логика предложения обратная: первичный плательщик обеспечивает расчёт с пострадавшим, после чего установленная причина позволяет предъявить требования тому участнику, чья зона ответственности действительно дала сбой.
Например, техническое расследование должно отличить решение программного алгоритма от отказа оборудования или потери связи. Сам факт движения в автоматическом режиме ещё не отвечает на вопрос, какая часть системы сработала неверно. По той же причине нельзя заранее считать ответственным только разработчика программы.
Для такой модели критично не только наличие регистратора, но и заранее определённый порядок работы с его данными. Зотов считает необходимым установить круг участников, границы их ответственности, правила доступа к информации ВАТС и порядок технического расследования аварии.
Без этого двухэтапная схема останется общей конструкцией. Страховщику потребуется понимать, какие сведения фиксируются, кто обеспечивает их сохранность, кто имеет право проводить анализ и как разрешается спор между владельцем, оператором, разработчиком и поставщиком оборудования. В исходном брифе готовых ответов на эти вопросы нет.
Отдельная проблема — независимость оценки. Если данные хранятся у одного из участников потенциального спора, остальные должны доверять не только записи, но и способу её извлечения и толкования. Это логическое следствие предложенной модели, а не описанный в брифе действующий порядок. Конкретные требования к формату данных, срокам хранения и процедуре экспертизы пока не названы.
Простое увеличение страхового лимита, по оценке Зотова, проблему не решит. Большая сумма сама по себе не устанавливает причину аварии и не распределяет ответственность между участниками технологической цепочки. Нужен механизм, который связывает первичную выплату, техническое расследование и последующие требования к окончательному носителю риска.
Для владельца беспилотного транспорта практическое значение такого подхода проявится только после появления точных правил. Пока нельзя сделать вывод ни о стоимости будущего полиса, ни о составе обязательных данных, ни о порядке оформления конкретного ДТП. Эти параметры в доступном сообщении отсутствуют.
Обсуждение показывает главное изменение: по мере роста автоматизации объектом страхования становится не только автомобиль как механизм, но и работа всей системы управления. Однако реальным правилом предложенная схема станет лишь тогда, когда будут определены участники, доступ к данным и юридический порядок распределения ответственности.
На форуме «Автострахование-2026» генеральный директор «Группы Мовиста» и председатель профильной комиссии Общественного совета при Минтрансе Алексей Зотов предложил разделить выплату и техническое расследование. По его модели первоначально ущерб возмещает владелец высокоавтоматизированного транспортного средства или его страховая компания. После этого данные регистратора и систем автомобиля используются для определения причины и окончательного распределения ответственности.
Это не принятый закон, не утверждённый страховой продукт и не официальная позиция Минтранса. Речь идёт об экспертном предложении, содержание которого передал «Автостат», а затем профильное издание iGrader. Поэтому обсуждать можно устройство самой модели и вопросы, которые она ставит, но нельзя утверждать, что российские ДТП с беспилотниками уже оформляются именно так.
Почему выплату предлагают отделить от расследования
В обычном ДТП спор о виновности тоже может занять время, однако круг основных участников понятен заранее. У беспилотного транспорта техническая причина способна находиться в разных частях системы. В опубликованном предложении перечислены сбой алгоритма, оборудования или связи, действия оператора и состояние инфраструктуры.
Если ждать окончательного ответа по каждому из этих направлений до выплаты, пострадавший оказывается зависим от сложного технического разбора. Предложенная схема пытается решить именно эту проблему: сначала предоставить понятный канал первичного возмещения, а затем разбираться между профессиональными участниками системы.
Но перенос первой выплаты на владельца или его страховщика не означает автоматического признания владельца окончательно виновным. Внутренняя логика предложения обратная: первичный плательщик обеспечивает расчёт с пострадавшим, после чего установленная причина позволяет предъявить требования тому участнику, чья зона ответственности действительно дала сбой.
Например, техническое расследование должно отличить решение программного алгоритма от отказа оборудования или потери связи. Сам факт движения в автоматическом режиме ещё не отвечает на вопрос, какая часть системы сработала неверно. По той же причине нельзя заранее считать ответственным только разработчика программы.
Главным доказательством становятся данные машины
Для такой модели критично не только наличие регистратора, но и заранее определённый порядок работы с его данными. Зотов считает необходимым установить круг участников, границы их ответственности, правила доступа к информации ВАТС и порядок технического расследования аварии.
Без этого двухэтапная схема останется общей конструкцией. Страховщику потребуется понимать, какие сведения фиксируются, кто обеспечивает их сохранность, кто имеет право проводить анализ и как разрешается спор между владельцем, оператором, разработчиком и поставщиком оборудования. В исходном брифе готовых ответов на эти вопросы нет.
Отдельная проблема — независимость оценки. Если данные хранятся у одного из участников потенциального спора, остальные должны доверять не только записи, но и способу её извлечения и толкования. Это логическое следствие предложенной модели, а не описанный в брифе действующий порядок. Конкретные требования к формату данных, срокам хранения и процедуре экспертизы пока не названы.
Простое увеличение страхового лимита, по оценке Зотова, проблему не решит. Большая сумма сама по себе не устанавливает причину аварии и не распределяет ответственность между участниками технологической цепочки. Нужен механизм, который связывает первичную выплату, техническое расследование и последующие требования к окончательному носителю риска.
Для владельца беспилотного транспорта практическое значение такого подхода проявится только после появления точных правил. Пока нельзя сделать вывод ни о стоимости будущего полиса, ни о составе обязательных данных, ни о порядке оформления конкретного ДТП. Эти параметры в доступном сообщении отсутствуют.
Обсуждение показывает главное изменение: по мере роста автоматизации объектом страхования становится не только автомобиль как механизм, но и работа всей системы управления. Однако реальным правилом предложенная схема станет лишь тогда, когда будут определены участники, доступ к данным и юридический порядок распределения ответственности.
Рекомендуем для вас
МАИ раскрыл проект турбовального двигателя расчётной мощностью 270–300 кВт
МАИ описал проект турбовального двигателя на основе экспериментального турбореактивного агрегата. Вместо сопла установлен узел свободной турбины, а выходной...
КИРОВЕЦ с мотором КАМАЗ: что известно о версии К-746МК
Двигатель серии 960, заявленный ресурс и оснащение выставочного трактора описывают конкретную версию КИРОВЕЦ. Разбираем параметры анонса и отделяем их от...
Largus по подписке: что известно о платеже и условиях для бизнеса
Ежемесячная плата за Largus различается для граждан и компаний. Разбираем объявленные условия сервиса и объясняем, почему одного размера платежа недостаточно...
Новый i-SKY: почему цена со скидкой отличается от рекомендованной
Evolute сообщил о запуске нового электрического кроссовера i-SKY по полному циклу в Липецкой области. Производитель раскрыл параметры силовой установки и...